Radio T

Mutual Unión en Río Tercero. Compromiso social, finanzas y el desafío de crecer en la coyuntura actual

Locales27/08/2026TribunaTribuna
GERBALDO (1)
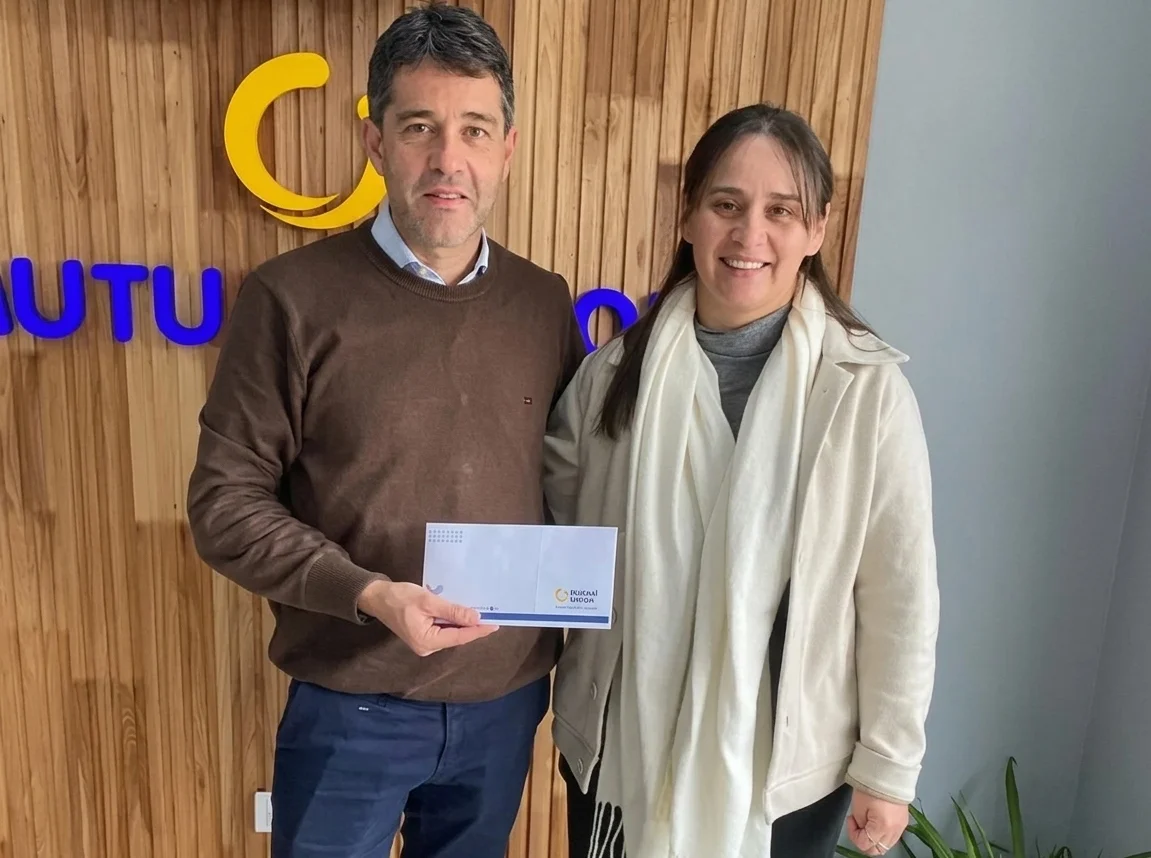
Sebastián Gerbaldo, gerente de la filial local de la Mutual Unión, junto a la presidenta de la comisión vecinal de barrio Cerino entregando un aporte. 

La consolidación de Mutual Unión en Río Tercero representa un paso estratégico para una institución que, tras 35 años de trayectoria en el corazón productivo de Córdoba, busca proyectar un modelo donde la eficiencia técnica y el anclaje territorial convergen. Bajo la conducción de Sebastián Gerbaldo, gerente de la filia local, la entidad se ha posicionado en la ciudad no solo como un nuevo actor financiero, sino como un engranaje institucional diseñado para amortiguar el impacto de la crisis mediante una ingeniería financiera adaptativa.

El esquema propuesto por la mutual se fundamenta en una dualidad operativa de alto valor para el ecosistema local. Por un lado, despliega servicios de ayuda económica altamente competitivos —incluyendo préstamos prendarios y una billetera digital de alto rendimiento—; por el otro, cumple con un estricto mandato de responsabilidad social que revierte los beneficios en la comunidad. En un entorno de extrema volatilidad macroeconómica, esta lógica asociativa emerge como una alternativa de solvencia frente a la rigidez de la banca tradicional y la volatilidad de las plataformas fintech.

En una coyuntura donde el estrés financiero erosiona la capacidad de repago, Mutual Unión apuesta por la proximidad y la flexibilidad operativa. A través de alianzas estratégicas con instituciones deportivas y un proceso de calificación de riesgos centralizado que emula la rigurosidad bancaria, la organización busca dinamizar el entramado de pequeñas y medianas empresas de Río Tercero, ofreciendo el apoyo necesario para transitar un escenario de ventas deprimidas y costos operativos en ascenso.

El surgimiento de una visión solidaria

El florecimiento del mutualismo en el interior cordobés no es un fenómeno fortuito, sino una respuesta estructural a las necesidades de desarrollo del cinturón agroindustrial de la provincia. En zonas como el departamento San Justo, las mutuales han operado históricamente como motores de capitalización local allí donde el sistema financiero convencional mostraba asimetrías o desinterés por el tejido social y deportivo.

Hace tres décadas y media, en la localidad de Alicia —en la periferia de Las Varillas—, nació la Mutual Unión. Su génesis fue impulsada por las comisiones de clubes deportivos locales con un objetivo nítido: generar un flujo de aportes económicos genuinos para sustentar la infraestructura y las actividades sociales del deporte. Lo que comenzó como una herramienta de soporte institucional para el fomento atlético, evolucionó hacia una organización de servicios financieros de escala regional, manteniendo siempre su esencia de economía social.

A lo largo de este trayecto, la primitiva "ayuda económica" mutó hacia una estructura de servicios formalizados de alta complejidad. La mutual logró integrar productos como préstamos personales, prendarios, gestión de documentos y depósitos a término, compitiendo en términos de calidad de servicio con entidades bancarias. Esta solidez histórica y su profunda comprensión de la realidad del interior productivo son los pilares que sustentan su actual plan de expansión territorial hacia nuevas plazas como Río Tercero.

La Alianza Estratégica con el Club Sportivo 9 de Julio

La inserción en un mercado nuevo exige una estrategia de anclaje territorial que minimice el costo de adquisición de asociados y maximice la confianza comunitaria. En este sentido, los convenios de colaboración con clubes de trayectoria funcionan como un motor de inserción orgánica. Se trata de un mecanismo donde la mutual se integra al tejido social preexistente, transformando el sentido de pertenencia de los ciudadanos en una base de usuarios activos de servicios financieros.

En Río Tercero, Mutual Unión opera desde hace quince meses mediante un convenio estratégico con el Club Sportivo 9 de Julio. Esta alianza representa un modelo de beneficio mutuo: la mutual garantiza un aporte económico mensual al club, otorgándole previsibilidad presupuestaria para sus actividades sociales. Como contrapartida, la institución deportiva actúa como el nexo que vincula a sus socios con la mutual, facilitando la captación de asociados que buscan soluciones de financiamiento o ahorro.

Esta sinergia ha permitido un crecimiento acelerado del padrón local, estableciendo una base de sustentación que permite desplegar un ecosistema de herramientas digitales y físicas. El éxito de este modelo radica en que la mutual no llega como un actor externo, sino como un aliado del fortalecimiento institucional del club local.

Innovación digital y portafolio de servicios. Competitividad en el mercado

La modernización de las mutuales es hoy un imperativo de supervivencia frente a la irrupción de las fintechs. Sin embargo, Mutual Unión ha logrado digitalizar su oferta sin perder el factor humano del sistema asociativo. Su portafolio actual se caracteriza por la versatilidad, orientándose tanto al consumo como a la inversión productiva:

  • Ayuda Económica y Depósitos a Término: Instrumentos tradicionales de ahorro con tasas competitivas para el socio.
  • Créditos Personales y Prendarios: Líneas diseñadas para la adquisición de capital de trabajo o bienes de consumo, ajustadas a la realidad del ingreso local.
  • Billetera Virtual: Lanzada hace tres años, esta herramienta permite pagos con QR y transferencias inmediatas. A diferencia de las fintech "abiertas", este sistema depende estrictamente de una cuenta especial dentro del ecosistema de la mutual, lo que garantiza mayor seguridad. Además, ofrece una ventaja competitiva en el rendimiento de saldos, superando la media del mercado en intereses por ahorro.

El acceso a este ecosistema financiero requiere el estatus de "socio activo", el cual se obtiene mediante una cuota social de 5.000 pesos mensuales. Este aporte, si bien es simbólico en términos de mercado, es el requisito normativo para acceder a las líneas de crédito. Es precisamente la rentabilidad de estos servicios financieros la que permite generar el excedente social necesario para la reinversión comunitaria.

La función social. Más allá del rendimiento financiero

Bajo la regulación del Instituto Nacional de Asociativismo y Economía Social (INAES), las mutuales operan con una asimetría regulatoria que les otorga exenciones tributarias a cambio de una obligación ineludible: la reversión de beneficios en la comunidad. No se trata de filantropía, sino de un mandato de reinversión social del excedente económico generado por la actividad financiera.

En Río Tercero, Mutual Unión se encuentra en plena fase de diseño de su plan de acción social extendido. Más allá del aporte recurrente al Club 9 de Julio, la institución proyecta colaboraciones con cooperadoras escolares y establecimientos de nivel secundario, además de comisiones vecinales en sectores con vulnerabilidades estructurales.

La asistencia se materializará mediante un diagnóstico de necesidades puntuales, que puede incluir desde subsidios económicos directos hasta la provisión de materiales de construcción o recursos didácticos. Este enfoque busca que la presencia de la mutual se traduzca en mejoras tangibles para la infraestructura social de los barrios de la ciudad.

Gestión del riesgo y diagnóstico de la economía local

En un periìodo marcado por la inestabilidad macroeconómica, la sostenibilidad de una entidad financiera depende de su capacidad de gestionar la mora sistémica. Mientras los indicadores nacionales muestran un deterioro preocupante, la mutual prioriza la solvencia técnica a través de un Área de Riesgo centralizada en su casa matriz en Alicia.

El diagnóstico que arroja el mercado es revelador de la crisis actual. El sistema bancario registra una mora superior al 15%.

En el sector fintech y billeteras los niveles de incumplimiento superan el 20%.

En ese contexto el objetivo de la mutual es mantener una tasa de mora inferior al 5%.

Para alcanzar este estándar, se aplica una "rigurosidad bancaria" en la calificación de legajos de individuos y PyMEs, analizando exhaustivamente la capacidad de repago.

Sebastián Gerbaldo advierte que el comercio y las PyMEs de Río Tercero enfrentan un preocupante "efecto tijera": los costos operativos mantienen su tendencia alcista mientras las ventas sufren una contracción sostenida. Ante este estrés financiero, la mutual se propone como el soporte necesario para que los sectores productivos logren el apalancamiento requerido, siempre bajo esquemas de riesgo controlado.

Estrategia de Consolidación. Del trabajo de campo a la visibilidad masiva

La evolución de la sucursal de Río Tercero ha cumplido satisfactoriamente su primera fase de "trabajo de campo". Este período inicial se centró en la vinculación directa con concesionarias de vehículos, empresas del parque industrial y comercios de cercanía, logrando una cartera de clientes e inversiones significativa para el corto tiempo de permanencia en la plaza.

Con esta base operativa consolidada, la institución se prepara para una fase de posicionamiento de marca regional. 

El objetivo final de Mutual Unión es ratificar que, frente a la despersonalización de los algoritmos bancarios, existe un modelo de proximidad capaz de entender la realidad productiva local. La meta es resolver las necesidades del socio mediante una cercanía que combina la flexibilidad del mutualismo con la solidez de una gestión financiera profesionalizada.

Te puede interesar
YANNIBELLI1

Un modelo universitario abierto, moderno y productivo: Pablo Yannibelli detalló la consolidación y expansión de la UNRT

Tribuna
Locales08/10/2026
Al cumplirse tres años de la sanción de la ley de creación de la Universidad Nacional de Río Tercero (UNRT), el rector normalizador Pablo Yannibelli presentó un balance de la institución y trazó la hoja de ruta académica y territorial para los próximos años. La puesta en marcha de un centro comunitario y espacio de coworking en la esquina de Libertad y San Martín, el anuncio de dos nuevas licenciaturas de grado para 2027, el avance hacia la normalización institucional con la estructuración de sus claustros y un nutrido esquema de capacitaciones gratuitas para octubre reafirman el compromiso de la casa de altos estudios de ser un motor de desarrollo humano y productivo en la región.

Lo más visto
YANNIBELLI1

Un modelo universitario abierto, moderno y productivo: Pablo Yannibelli detalló la consolidación y expansión de la UNRT

Tribuna
Locales08/10/2026
Al cumplirse tres años de la sanción de la ley de creación de la Universidad Nacional de Río Tercero (UNRT), el rector normalizador Pablo Yannibelli presentó un balance de la institución y trazó la hoja de ruta académica y territorial para los próximos años. La puesta en marcha de un centro comunitario y espacio de coworking en la esquina de Libertad y San Martín, el anuncio de dos nuevas licenciaturas de grado para 2027, el avance hacia la normalización institucional con la estructuración de sus claustros y un nutrido esquema de capacitaciones gratuitas para octubre reafirman el compromiso de la casa de altos estudios de ser un motor de desarrollo humano y productivo en la región.